Доллар или евро для сбережений: что выбрать и какие есть альтернативы
Доллар или евро для сбережений: история курсов, ставки, ограничения после 2022 года, юань и золото как альтернатива, принципы диверсификации без иллюзий.
- Ни доллар, ни евро не «всегда лучше»: их соотношение колеблется годами в широком диапазоне.
- После 2022 года для россиян важнее не только курс, но и доступность, хранение и риски блокировки.
- Разумный подход — диверсификация между валютами и активами, а не ставка на одну валюту.
Вопрос «в чём хранить сбережения» для россиян традиционно сводился к выбору между долларом и евро. После 2022 года он стал сложнее: появились ограничения, заморозки, комиссии на валютные счета, а в повседневный обиход вошёл юань. Разберём, доллар или евро для сбережений выбрать сегодня, какие факторы важнее курса и почему главный принцип — не ставить всё на одну карту. Статья не является инвестиционной рекомендацией.
Следите по ходу за курсом доллара, курсом евро, курсом юаня и ценой унции золота. Статья входит в руководство основы валютного курса.
Доллар против евро: что говорит история
С момента запуска евро соотношение EUR/USD ходило от 0,82 до 1,60 и обратно к паритету. Это значит, что у того, кто держал евро, были годы выигрыша и годы проигрыша относительно доллара — и наоборот. Предсказать направление на годы вперёд не получается даже у профессионалов. Что движет парой, разобрано в статье что влияет на курс евро к доллару.
| Критерий | Доллар | Евро |
|---|---|---|
| Роль в мире | Главная резервная валюта, ~60% резервов | Вторая резервная валюта, ~20% резервов |
| Ставки | Обычно выше | Обычно ниже |
| Чувствительность к энергетике | Низкая (США — экспортёр) | Высокая (Европа — импортёр) |
| Поведение в кризис | Чаще укрепляется | Чаще слабеет |
Что изменилось после 2022 года
- Наличные доллары и евро в банках стали дефицитными, а их ввоз и вывоз ограничен.
- Часть российских банков ввела комиссии за хранение валюты на счетах.
- Активы в зарубежных депозитариях оказались заблокированы.
- Курс стал зависеть не только от рынка, но и от доступности каналов.
Поэтому для валютные сбережения теперь важно не только «что вырастет», но и «где и как это хранить безопасно». Наличные дома — риск кражи и пожара, счёт в банке — риск ограничений, зарубежный счёт — риск блокировки и сложность перевода.
Юань как альтернатива
Юань стал популярен у россиян: в банках доступны вклады и счета в юанях, а торговля с Китаем выросла. Но у юаня свои особенности: курс управляется Пекином, ставки по вкладам низкие, а ликвидность юаня внутри России иногда проседает. Подробно — в статье юань в торговле с Китаем. Юань разумно рассматривать как одну из корзин, а не замену всему.
Золото
Золото не зависит от решений какого-либо правительства и не может быть заморожено, если хранится физически или в надёжной форме. В рублях оно исторически хорошо защищало от девальвации. Минусы — нет процентного дохода, спред при покупке и продаже слитков, а при хранении нужен надёжный способ. Сравнение физического золота и металлических счетов — в статье физическое золото или металлический счёт.
Принципы диверсификации
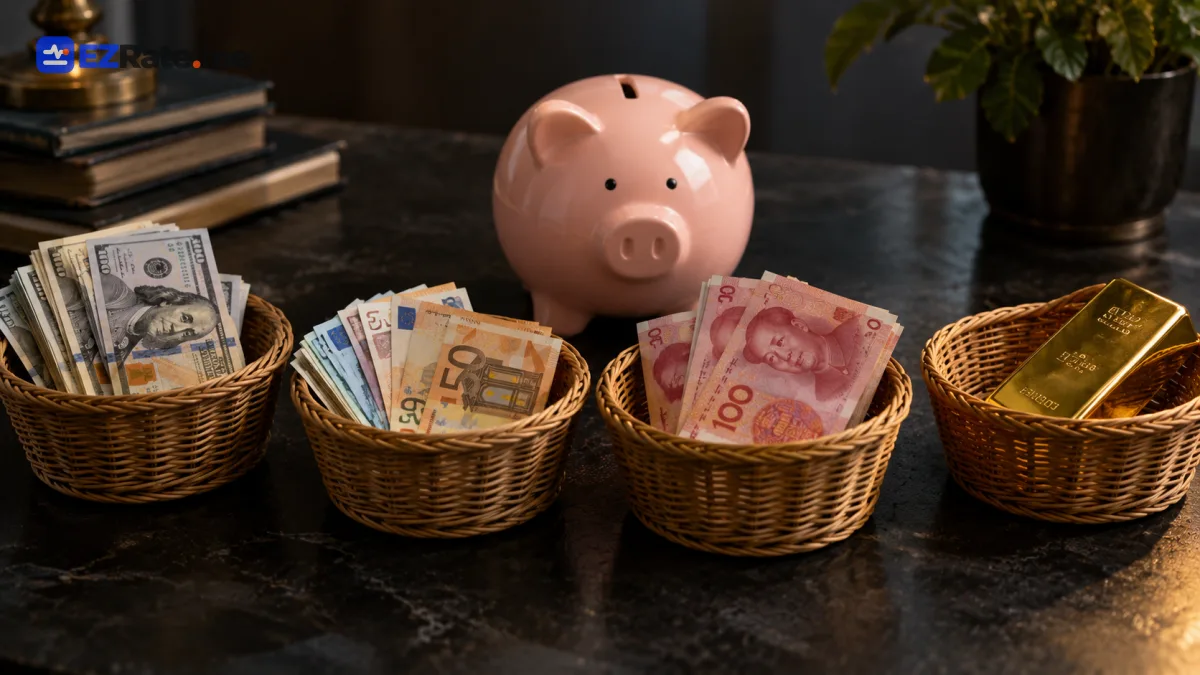
- Определите, в какой валюте ваши будущие расходы: если вы живёте в России, основа — рубль, а валюта — защита от девальвации.
- Разделите защитную часть между несколькими валютами и золотом.
- Не держите всё в одном банке и одной форме хранения.
- Учитывайте издержки: спред обменника, комиссии за хранение, налоги.
- Пересматривайте доли раз в год, а не после каждой новости.
Диверсификация не обещает максимальной доходности, но защищает от худших сценариев — именно в этом её смысл для сбережений.
Как отслеживать
Смотрите на долгосрочную динамику в истории курсов и сравнивайте курс рубля к разным валютам. Для понимания, как валюты ведут себя в кризис, полезна статья валюты-убежища: доллар, иена, франк и золото.
Комментарии (0)
Комментарии публикуются после проверки. Для отправки нужно войти.